쏘카 보험 완전보장, 반납 전에 알리지 않은 흠집은 보장되지 않습니다
Table Of Content
카셰어링 보험에서 ‘완전보장’은 사고가 나도 내 돈이 안 나간다는 뜻으로 읽힙니다. 그런데 한국소비자원이 2025년 12월 발표한 자료를 보면, 완전보장에 가입한 사람들이 바로 그 안심 때문에 수리비를 청구받고 있었습니다. 접촉이 있었는데도 “보험 들었으니까” 하고 알리지 않고 반납한 경우입니다.
저도 쏘카를 빌릴 때 보험은 완전보장을 골랐습니다. 남의 차라서 보장이 확실한 게 마음 편할 것 같았습니다. 그런데 소비자원 자료를 읽고 나니, 등급보다 반납 버튼을 누르기 전에 무엇을 하느냐가 더 중요했습니다.
📌 핵심 요약
- 카셰어링 사고 관련 분쟁의 90.2%가 면책금(자기부담금) 문제 — 면책 거부 47.3%, 수리비·면책금 과다청구 42.9%
- 2025년에는 반납 뒤 발견된 흠집·미통보 사고가 면책금 분쟁의 54.5%로 절반을 넘음
- 완전보장이어도 사고 미통보, 교통법규 위반 사고, 보장한도 초과는 빠질 수 있음
- 흠집을 신고하면 자차보험을 다시 가입해야 하는 경우가 많음(대부분 1회성)
- 청구서를 받으면 정비견적서·정비명세서부터 요청
🧾 쏘카 보험(차량손해면책)은 무엇을 보장하나요?
쏘카 같은 카셰어링 앱에서 고르는 ‘보험’의 정식 이름은 차량손해면책제도입니다. 일반 자동차보험이 아니라, 렌터카 회사가 자체적으로 운영하는 제도라서 회사마다 이름과 조건이 다릅니다.
구조는 단순합니다. 사고로 차가 망가졌을 때 내가 내는 돈의 상한(면책금 또는 자기부담금)을 정해 두는 것입니다. 소비자원이 든 예시로는, 면책금 30만 원짜리에 가입했는데 수리비가 50만 원 나오면 30만 원만 내고 나머지 20만 원은 면제됩니다.
그래서 자기부담금이 낮을수록 대여료가 비싸집니다. 완전보장(자기부담금 0원)은 가장 비싼 대신, 조건 안에서는 수리비를 내지 않는 상품입니다.
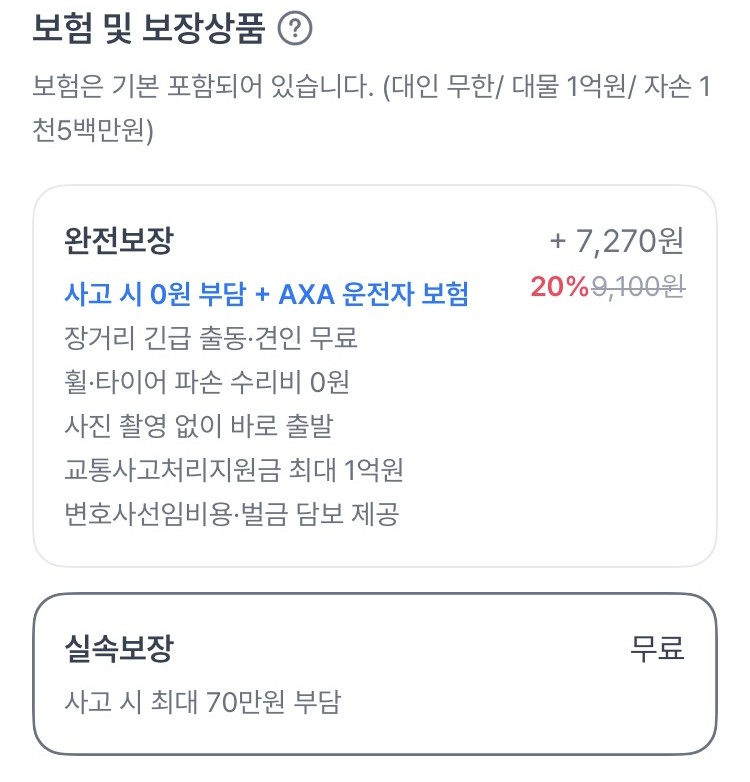
2026년 10월에 쏘카존 차량을 예약하면서 본 보험 선택 화면은 이렇게 두 가지였습니다.
| 구분 | 완전보장 | 실속보장 |
|---|---|---|
| 추가 요금 (이 화면 기준) | 7,270원 (정가 9,100원에서 20% 할인) | 무료 |
| 사고 시 내 부담 | 0원 | 최대 70만 원 |
| 함께 붙는 것 | AXA 운전자 보험 · 장거리 긴급출동·견인 무료 · 휠·타이어 파손 수리비 0원 · 교통사고처리지원금 최대 1억 원 · 변호사선임비용·벌금 담보 | — |
| 대여 전 촬영 | “사진 촬영 없이 바로 출발” | (표시 없음) |
화면 맨 위에는 “보험은 기본 포함되어 있습니다(대인 무한 / 대물 1억 원 / 자손 1천5백만 원)”라고 적혀 있습니다. 상대방과 다른 차에 대한 보상은 기본으로 들어 있고, 여기서 고르는 건 내가 빌린 쏘카 차가 망가졌을 때 얼마까지 낼지라는 뜻입니다.
쏘카의 「보험처리 및 보장상품(차량손해면책) 안내」 페이지를 보면, 자기부담금 선택지는 최대 200만 원 · 최대 70만 원 · 최대 50만 원 · 없음 네 가지이고 차종마다 고를 수 있는 옵션이 다르다고 돼 있습니다. 제가 본 쏘카존 차량에는 그중 ‘최대 70만 원'(실속보장)과 ‘없음'(완전보장) 두 가지가 나온 셈입니다. 같은 표에서 사고 견인 서비스는 ‘없음’에만 표시돼 있고, 제주 지역은 2026년 9월 16일부터 구성이 따로 운영됩니다.
보장 범위도 적혀 있습니다. 보장되는 건 차량 수리비와 휴차 보상료이고, 긴급출동·견인·구난 같은 현장 처리 비용은 빠집니다. 수리비가 자기부담금보다 적게 나오면 실제 수리비만 냅니다. 상품 내용과 요금은 서비스·지역·차종·대여 기간·회원 특성에 따라 달라질 수 있다고 하니, 결국 예약 화면에서 확인하는 게 정확합니다.
Tip 등급을 고를 때는 금액 차이만 보지 말고 각 등급의 ‘보장 한도’도 같이 보세요. 소비자원은 보장한도를 낮게 정해 둔 것도 제한조건 중 하나로 짚었습니다. 한도를 넘는 수리비는 등급과 관계없이 이용자 몫입니다.
🚨 완전보장인데도 수리비가 청구되는 경우
카셰어링 완전보장 제한조건은 계약 화면에서 바로 보이지 않습니다. 소비자원이 확인해 보니, 앱에서 보장 제외 조건을 보려면 물음표를 누르고, 화면 맨 아래까지 내려서, 약관 링크를 한 번 더 눌러야 하는 경우도 있었습니다.
그렇게 찾아 들어가면 이런 조건이 나옵니다.
| 빠지는 경우 | 내용 |
|---|---|
| 사고 미통보 | 접촉이 있었는데 바로 회사에 알리지 않고 반납 |
| 미인지 흠집 | 운전 중엔 몰랐는데 반납 뒤 새 흠집이 발견됨 — “반납 전에 통보한 사고만 보장”이라며 거부된 사례 있음 |
| 교통법규 위반 사고 | 신호위반·과속 등 법규 위반 중 난 사고 |
| 보장한도 초과 | 상품마다 보장 금액 한도가 있고, 넘는 금액은 이용자 부담 |
| 계약서에 없는 운전자 | 대여자 본인이 아닌 사람이 운전하다 난 사고 |
출처: 한국소비자원 「카셰어링 서비스, 자차보험 가입 시 완전보장 제한조건 주의해야」(2025.12.28.) 및 첨부된 자동차대여 표준약관 조항
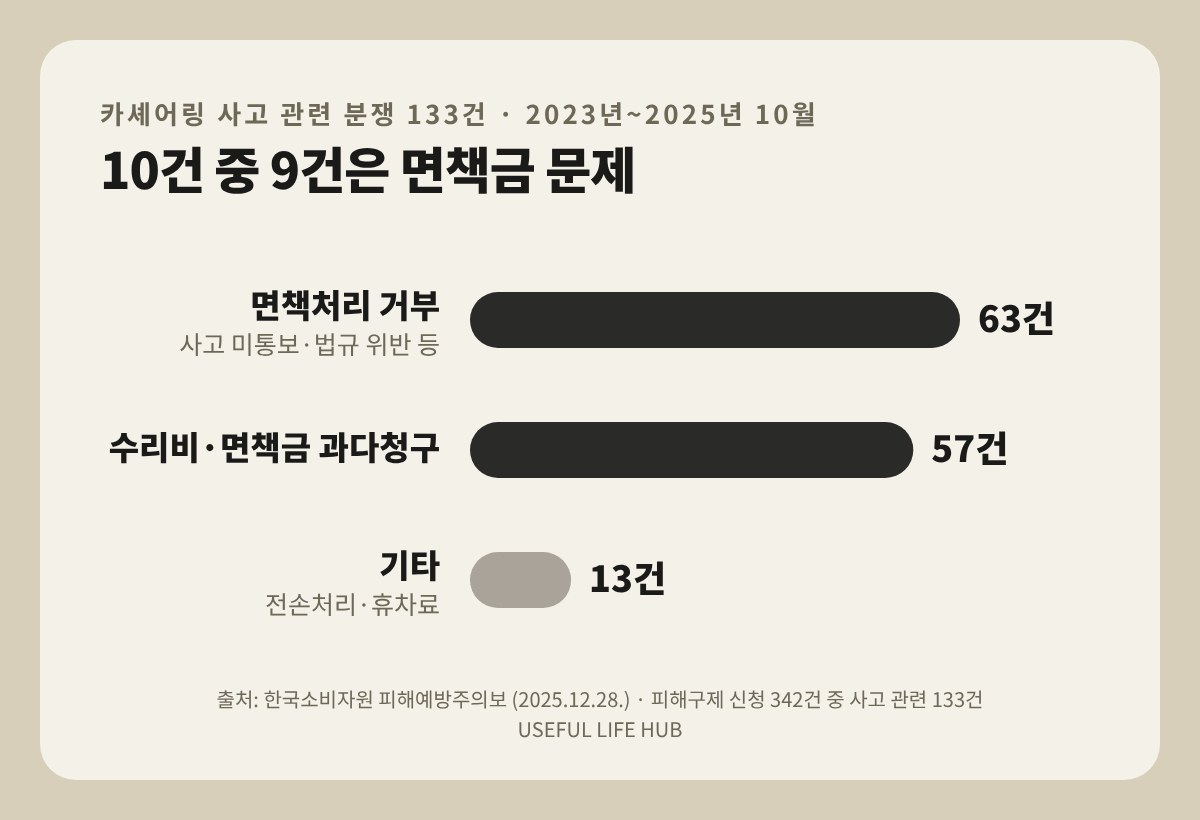
이 중에서 요즘 가장 늘고 있는 게 위의 두 줄입니다. 면책금 분쟁 중 미인지·미통보 사고가 차지하는 비중은 3년 합계 38.3%(46건)였는데, 2025년(10월까지)만 보면 54.5%(18건)로 처음 절반을 넘었습니다.
소비자원 자료에는 미통보 사고를 이렇게 설명합니다. 접촉사고가 났지만 완전보장 자차보험에 가입했으니 회사에 알리지 않고 반납했다가 수리비를 청구받는 경우. 높은 등급을 고른 사람일수록 빠지기 쉬운 함정이라는 뜻입니다.
📷 대여 전·이용 중·반납 전, 이 순서로 하면 됩니다
차량 손해면책 분쟁을 줄이는 방법은 결국 기록과 신고 시점입니다. 소비자원이 권고한 주의사항을 실제 이용 순서대로 정리했습니다.
| 단계 | 할 일 | 왜 필요한가 |
|---|---|---|
| 계약할 때 | 보험 등급을 고른 뒤 보장 제외 조건(약관)을 한 번 열어 보기 | 0원 상품도 미통보·법규 위반은 빠질 수 있음 |
| 대여 직후 | 차 전체와 부위별(범퍼·휠·사이드미러·문 아래쪽) 사진이나 영상 | 앱이 앞 사람 반납 사진을 보여 주지만, 분쟁 때는 내 기록이 필요 |
| 이용 중 | 주차하거나 내릴 때마다 차 상태 한 번 확인 | 접촉이 없어도 흠집이 생길 수 있음 |
| 흠집 발견 시 | 바로 회사에 신고하고 보험 처리 요청 | 신고하면 자차보험을 다시 가입해야 하는 경우가 많음 |
| 반납 직전 | 대여 때와 같은 구도로 다시 촬영 → 차이가 있으면 반납 버튼 누르기 전에 신고 | 반납 뒤 발견되면 ‘미통보’로 처리될 수 있음 |
저도 대여할 때 앱 안내에 따라 차 외관을 찍어 본 적이 있습니다. 앱이 앞 사람의 반납 사진을 보여 주긴 하지만, 소비자원은 그것과 별도로 이용 전에 내 사진이나 영상을 남겨 두라고 권합니다. 분쟁이 생기면 회사 사진이 아니라 내 기록이 근거가 되기 때문입니다.
여기서 하나 헷갈리는 게 있습니다. 쏘카 완전보장에는 “사진 촬영 없이 바로 출발”이 혜택으로 적혀 있습니다. 그래도 반납 전 확인까지 건너뛰면 안 됩니다. 쏘카 보장상품 안내 페이지 맨 아래에 “이용 기간 내 신고하지 않은 사고는 보장상품(차량손해면책)을 적용 받을 수 없습니다”라고 따로 적혀 있기 때문입니다. 완전보장이라도 반납 전에 알리지 않은 흠집은 이 문장에 걸릴 수 있습니다.
Tip 사진 대신 차 주위를 한 바퀴 도는 동영상으로 남겨도 됩니다. 소비자원 권고도 ‘사진 또는 동영상’입니다. 반납할 때 대여 때와 같은 방향으로 돌며 찍어 두면 두 영상을 나란히 놓고 비교하기 쉽습니다.
💸 반납 뒤 수리비 청구서를 받았다면
반납 후 수리비 청구를 받았다면 금액부터 따지기 전에 근거 서류를 요청하세요. 소비자원 자료에 첨부된 자동차대여 표준약관에는 회사가 수리 전 예상 비용을 알리고, 이용자가 요청하면 수리 전 정비견적서와 수리 후 정비명세서를 줘야 한다고 돼 있습니다.
확인할 것은 세 가지입니다.
- 면책금은 실제 수리비를 넘을 수 없습니다. 면책금 30만 원 상품이라도 실제 수리비가 20만 원이면 20만 원까지만 낼 의무가 있다는 구조입니다.
- 청구 항목을 나눠 보세요. 수리비, 면책금, 휴차료(수리 기간 동안 못 빌려준 손해)는 각각 다른 항목입니다.
- 대여 때 찍은 사진·영상과 비교해서 그 흠집이 내 이용 중에 생긴 것인지 확인합니다.
쏘카는 모든 차량에 전방·후방 블랙박스가 있고, 사고 영상으로 등록된 영상은 1년간 보관한다고 안내합니다. 운행 중 접촉이 있었는지 다툼이 생기면 이 영상 확인을 요청해 볼 수 있습니다.
회사와 얘기가 안 되면 1372 소비자상담센터에 상담하거나 한국소비자원에 피해구제를 신청할 수 있습니다.
비슷한 구조로, 보험에 들었는데 생각과 다르게 보장이 안 되는 일은 다른 곳에서도 자주 생깁니다. 병원비 쪽이 궁금하다면 5세대 실손보험이 보장하는 범위도 같은 눈으로 볼 수 있습니다.
🗓️ 예약 취소, 하루 전과 당일이 다릅니다
카셰어링 피해구제 342건 중 37.1%(127건)는 사고가 아니라 계약 해제·위약금 문제였습니다. 소비자원이 참고로 붙인 소비자분쟁해결기준(자동차대여업)에는 이렇게 돼 있습니다.
| 취소 시점 (이용자 사정) | 기준 |
|---|---|
| 사용 시작 24시간 전에 알림 | 예약금 전액 환급 |
| 사용 시작 24시간 이내에 알림 | 예약금에서 대여 예정 요금의 10% 빼고 환급 |
다만 할인가로 판매하면서 ‘취소 시 환불 불가’를 조건으로 건 상품은 이 기준과 다르게 처리될 수 있습니다. 소비자원 사례에도 할인 상품이라 환불이 거절된 경우가 있었습니다. 특가로 빌릴 때는 결제 전에 취소 조건을 한 번 확인해 두세요.
연휴에 차를 빌릴 계획이라면 2026년 공휴일·연휴 달력에서 날짜를 먼저 확인해 보세요.
📚 자주 묻는 질문
Q. 카셰어링과 렌터카는 보험 구조가 다른가요?
둘 다 회사가 운영하는 차량손해면책제도를 고르는 방식이라는 점은 같습니다. 소비자원도 카셰어링 분쟁 자료에 자동차대여 표준약관과 자동차대여업 분쟁해결기준을 함께 붙였습니다. 차이는 카셰어링은 직원 없이 앱으로 인수·반납해서, 차 상태를 내가 직접 기록해야 한다는 점입니다.
Q. 내가 운전하지 않고 친구가 운전하다 사고가 나면요?
계약서에 없는 사람이 운전하다 난 사고는 보장에서 빠지는 조항이 표준약관에 있습니다. 쏘카는 예약자 외에 동승운전자를 추가 등록해 차량 1대당 2명까지 운전할 수 있게 하고, 동승운전자는 예약자가 함께 타고 있어야 운전할 수 있다고 안내합니다.
🎯 마무리하며
완전보장은 ‘사고가 나도 괜찮은 상품’이 아니라 ‘사고를 제때 알렸을 때 괜찮은 상품’입니다. 등급을 높이는 것보다 반납 버튼을 누르기 전 1분이 더 많은 돈을 지켜 줍니다.
오늘 바로 하실 수 있는 한 가지
다음에 카셰어링을 빌리기 전에, 쓰는 앱에서 보험 상품의 ‘보장 제외’ 약관을 한 번만 열어 보세요. 미통보 사고와 교통법규 위반이 어떻게 적혀 있는지 확인해 두면, 반납할 때 무엇을 해야 하는지 저절로 정해집니다.
참고 자료 (2026년 10월 확인)
- 한국소비자원 보도자료 「[피해예방주의보] 카셰어링 서비스, 자차보험 가입 시 완전보장 제한조건 주의해야」 (2025.12.28.) — 첨부: 자동차대여 표준약관 제17·18조, 소비자분쟁해결기준(자동차대여업)
- 쏘카 노워리클럽 안내 Ep.03(동승운전자) · Ep.04(자기부담금) · Ep.06(블랙박스) (2023년 게시)
- 쏘카 앱 예약 화면 ‘보험 및 보장상품’ (2026년 10월, 쏘카존 차량, 직접 확인)
- 쏘카 「보험처리 및 보장상품(차량손해면책) 안내」 페이지 (2026년 10월 확인)